






A TrendForce WitsView részlege egy új tanulmányt adott ki, amely arra világít rá, milyen folyamatok zajlottak a notebookokba szánt kijelzők piacán az év második negyedévében. Az adatok szerint a panelgyártók az első negyedévben tapasztalható nehézségeket követően áprilistól kezdve lassan visszatérhettek a normál működéshez, ugyanis a munkaerővel és a beszállítói lánccal kapcsolatos nehézségek fokozatosan rendeződni kezdtek. Ebben az időszakban a COVID 19 miatt egyre nőtt azok száma, akik otthonról kezdtek dolgozni, valamint az oktatást is sok helyen ültették át online formátumba – ezen okok miatt sok esetben új noteszgépek beszerzésére volt szükség, ami felpörgette a notebookgyártók forgalmát, így a kijelzők piaca is elindult felfelé, hiszen egyre több panelre lett igény.
Az elemzők beszámolója alapján az év második negyedévében 53,3 millió panelt sikerülhet leszállítania a piacnak, ami éves szinten 17%-os, negyedéves szinten pedig 33,6%-os növekedést jelent. Ez persze csak becslés, ugyanis a második negyedév még javában tart. Az első féléves panelszállítási teljesítmény a jelek szerint felülmúlhatja a várakozásokat, ami részben az online tanulásnak, illetve az otthoni munkavégzésnek köszönhető.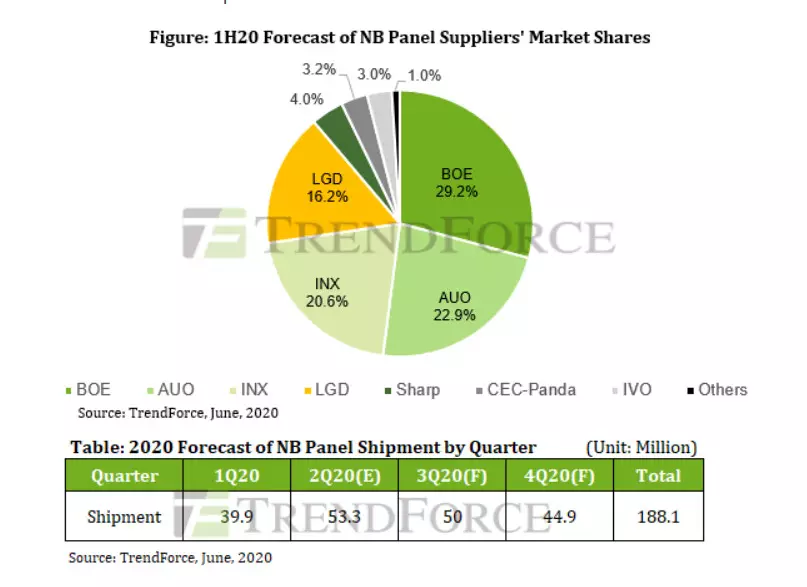
Az optimista becslések szerint a panelek iránti megnövekedett igények a harmadik negyedév folyamán is kitarthatnak, ám az év második felében összességében elkezdhet visszaállni a forgalom a korábbi szintre. A harmadik negyedév azért is tűnhet még pozitívnak ebből a szempontból, mert több országban elkezdenek megnyílni a piacok, így a noteszgépek iránti igény is növekedhet, valamint az egyes notebookgyártók is elkezdhetik visszatölteni a leapadt készleteiket, ami szintén pozitív hatást gyakorolhat a panelpiac szállítási mutatóinak alakulására.
Év végéig a becslések szerint 188,1 millió notebook kijelző leszállítására lehet kilátás, ami éves szinten elég csekély, mindössze 0,2%-os növekedést jelenthet. Persze az még azért kérdéses, hogy a COVID-19 őszre várt második hulláma mennyire szól bele majd a piac működésébe, de ez idővel úgyis kiderül.
A piaci szereplőket nézve azt látjuk, hogy a négy legnagyobb vállalat sorrendje lényegében nem változott túl sokat az előző évhez képest, vagyis a BOE, az AUO, az Innolux, illetve az LGD tekinthető a piac négy legnagyobb szereplőjének. Az említett vállalatok az év első felében nagyjából a piac 90%-át uralhatják, már ami a szállítási mutatók összesítését illeti.
A pandémia miatt növekedésnek indultak a panelek árai, ami az alsókategóriás TN+Film kijelzők drágulását is jelenti, ugyanis ezek a termékek kerülnek a költséghatékony konfigurációkra, amelyekre manapság egyre inkább szükség van. Az IPS panelek jellemzően a drágább konfigurációkban kaphatnak helyet, amelyek a konzumerpiacon keresik a vásárlók kegyeit, ám az otthonról dolgozók és az otthonról tanulók nem feltétlenül ezeket választják.
























