






Rendszerint január végén, illetve február elején érkeznek meg az előző év utolsó negyedévét, illetve a teljes elmúlt évet értékelő pénzügyi jelentések, amelyek sok érdekességet árulnak el egy-egy gyártó teljesítményével kapcsolatban. Január vége felé megjelent az Intel pénzügyi jelentése, majd február elején az AMD is publikálta saját számait, így most ezeket vesszük górcső alá – jelen hírünkben az Intel teljesítménye kerül fókuszba.
A számok alapján erős negyedévet zárt az elmúlt év végén a gyártó, igaz, nem csak növekedéseket, hanem csökkenéseket is látunk, ha szemügyre vesszük a lenti táblázatokat. A teljes árbevétel ugyan csekély mértékben, nagyjából 3%-kal nőtt az előző év azonos időszakához képest, a működésből befolyó bevétel és a profit azonban már sorrendben 15%-kal és 22%-kal lett alacsonyabb. Utóbbiak alakulásában nagy szerepe van az Intel IDM 2.0-s projektjének, amelynek keretén belül ütőképesebbé szeretnének válni gyártástechnológiák és gyártókapacitás terén, valamint félvezetőipari bérgyártói babérokra is törnek, ami igen komoly tőkeberuházással jár.
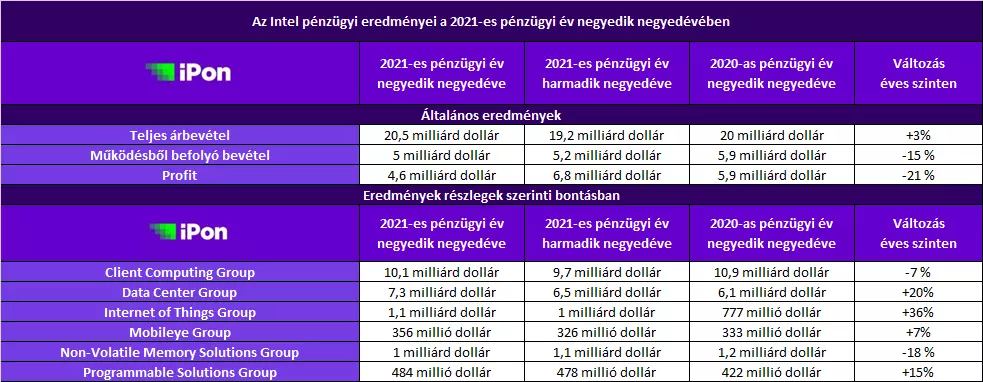
A negyedik negyedéves eredmények az egyes csoportok tekintetében is felemás képet mutatnak. A Client Computing Grop péládul 7%-os bevételcsökkenést könyvelhetett el. Ennek nagy része a notebookok eladásából befolyó összeg jelentős csökkenésének köszönhető, ugyanis az eladások ezen a területen 26%-kal csökkentek, míg a bevétel 16%-kal mérséklődött, viszont az átlagos értékesítési ár 14%-kal emelkedett. Utóbbi annak köszönhető, hogy a belépőszintű processzorok eladásai csökkentek a Chromebook szegmens átalakulása miatt, ám hiába nőtt az ASP, az árbevétel és a profit így is csökkent a kieső forgalom miatt.
Az sem segített a helyzeten, hogy az utolsó negyedév folyamán nem állt rendelkezésre új mobil platform – 2020 negyedik negyedévében legalább már szállították az akkor újnak számító Tiger Lake notebookokat, ami meg is látszott az eredményeken. Az asztali szegmensben szintén nőttek az átlagos értékesítési árak, hála az Alder Lake-S processzorok debütálásának. Az új modelleknek is köszönhető, hogy a forgalom 7%-kal, az ASP 11%-kal, míg a teljes árbevétel 19%-kal nőtt ebben a szegmensben.
Az adatközpontokat tömörítő Data Center Group jól teljesített, 20%-kal növelte teljes árbevételét, ami az erős keresletnek köszönhető – ezúttal főként a kormányzati vásárlók voltak aktívabbak a negyedév folyamán. Az IoT és a Programmable Solutions Group esetében egyformán növekedés látszik, méghozzá sorrendben 36%-os és 15%-os. Mivel a Piac nagyrészt kezdett helyreállni, a Mobileye Group is jobban teljesített, 15%-kal növelte teljes árbevételét. A Non-Volatile Memory Solutions Group esetében 18%-os árbevétel-csökkenés mutatkozott, ám a NAND üzletág eladása folyamatban van, így ez az utolsó negyedév, amikor látványosabban képviselteti magát a vállalat ebben a piaci szegmensben.
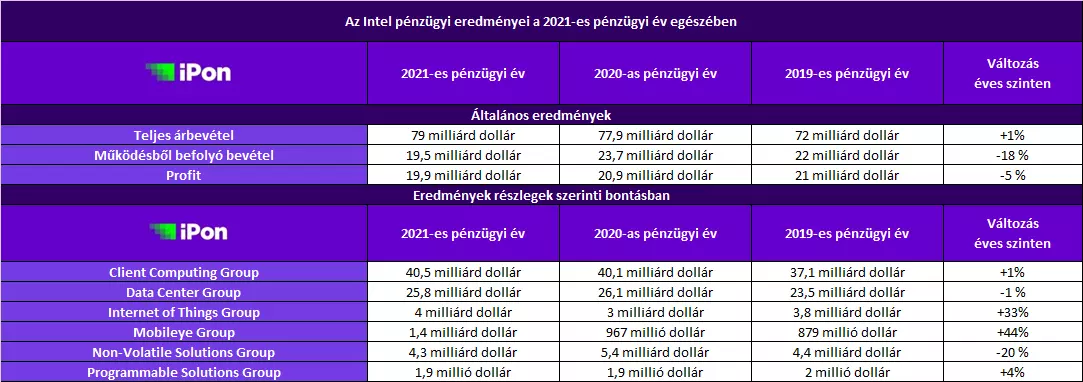
A 2021-es év negyedik negyedéve után érdemes szemügyre venni a teljes pénzügyi év teljesítményét is. Ebből az látszik, hogy a teljes árbevétel csak szerényen, mindössze 1%-kal javult, míg a működésből befolyó bevétel és a profit egyaránt csökkent, sorrendben 18%-kal és 5 %-kal. A Client Computing Group 1%-os növekedést, a Data Center Group ugyanekkora csökkenést produkált az esztendő folyamán. Utóbbi annak köszönhető, hogy az Intel nem készült el időre az Aura szuperszámítógép-fürttel, így a megállapodás értelmében vissza kellett fizetnie a megbízás során kapott összeg egy részét az amerikai kormányzatnak, amolyan büntetés formájában.
A Non-Volatile Memory Solutions Group kivételével a többi szegmens szép növekedést produkált, ahogy az a fentiekben is látható. Külön érdemes kiemelni az Internet of Thing Groupot és a Mobileye Groupot, amelyek sorrendben 33%-os és 43%-os bevételnövekedést értek el éves szinten.
Hogy mit hoz az idei év? A profit és a működésből befolyó bevétel alakulására továbbra is nagy hatással lesznek az IDM 2.0 keretén belül eszközölt tőkeberuházások, azt viszont majd a következő negyedévek folyamán láthatjuk meg, hogy az új termékek mennyivel javítják majd a forgalmat a különböző szegmensekben.
























