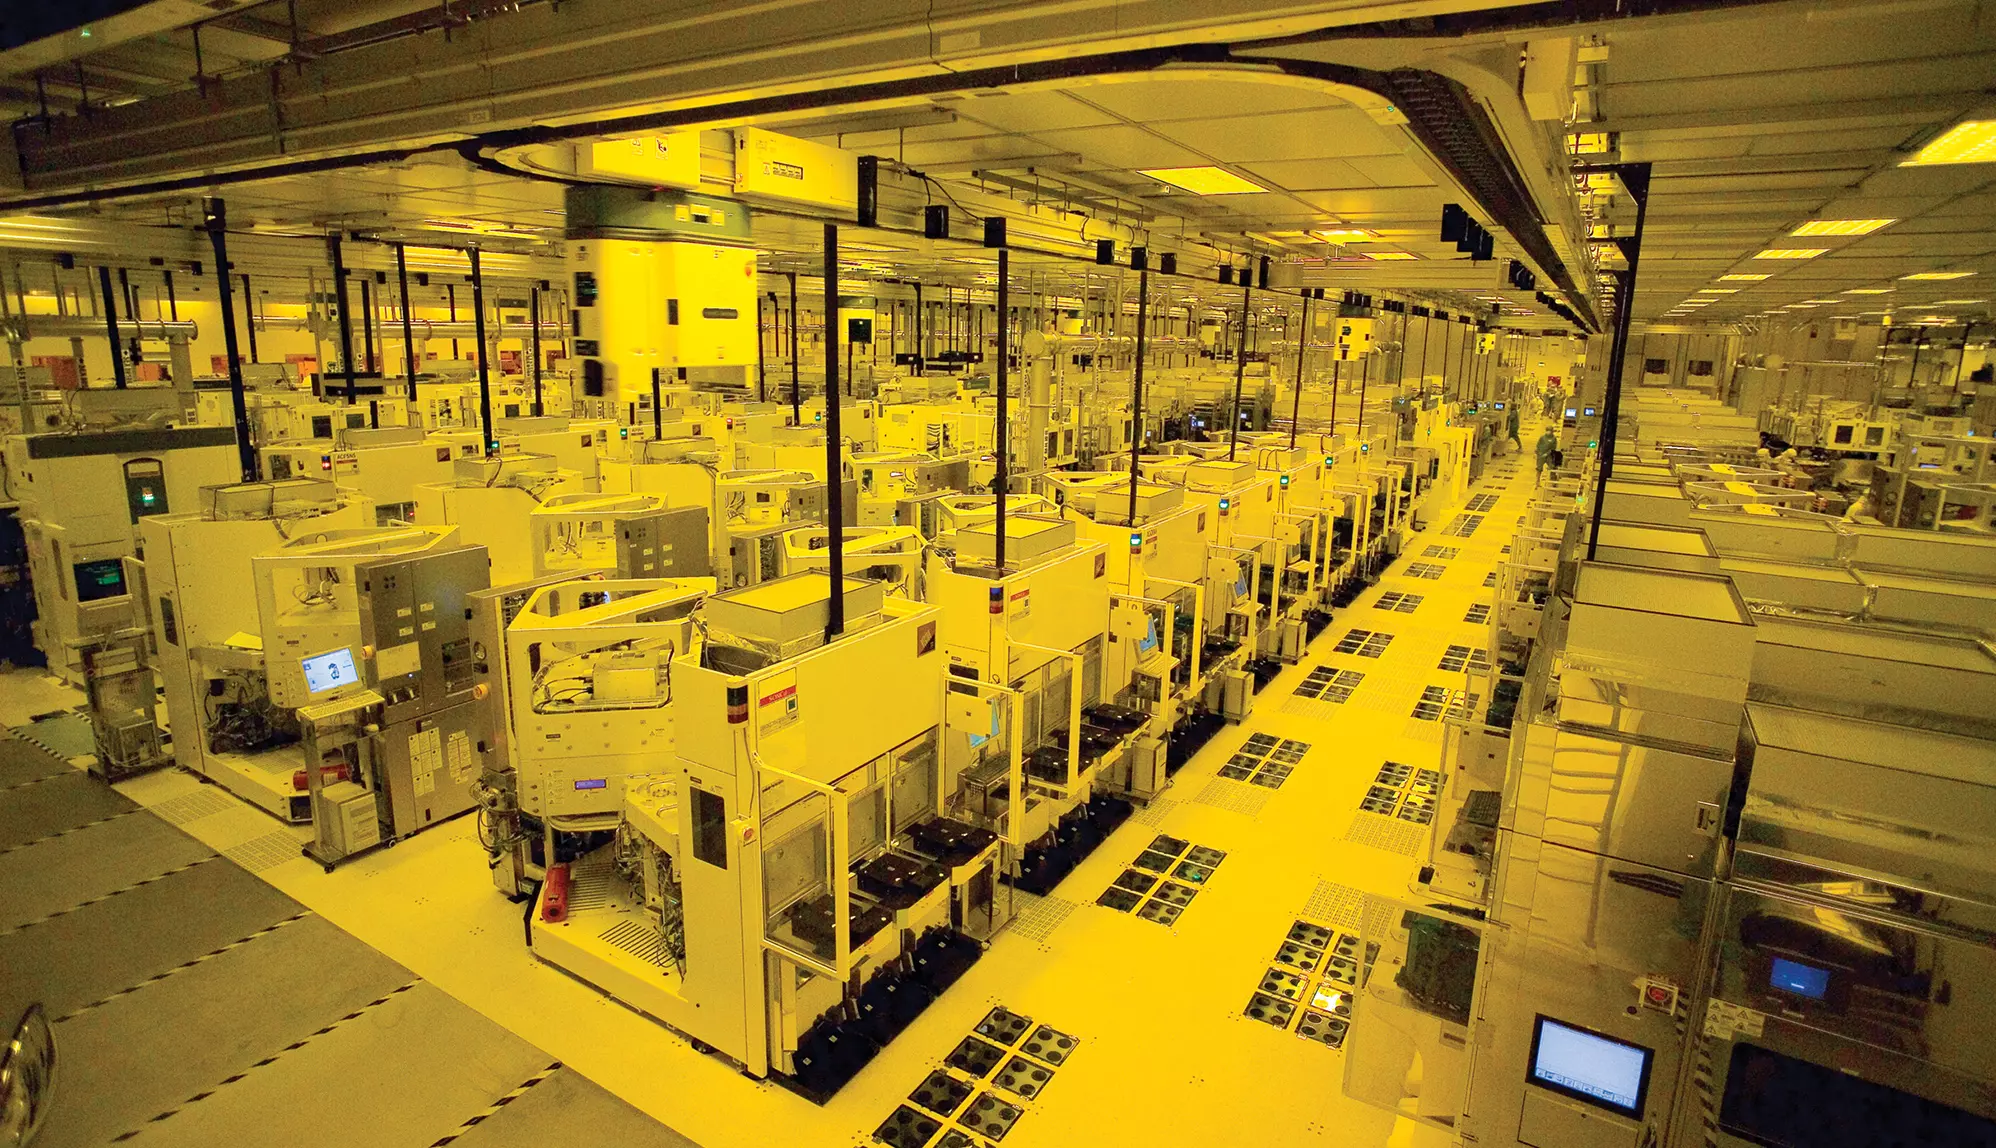





A szilíciumlapkák gyártói – legyen szó bérgyártókról, vagy éppen gyárral felvértezett vállalatról, aki a saját termékeit tervezi és készíti – nagyon sokat költenek a gyártási folyamatok, technológiák és a gyártást végző üzemegységek folyamatos fejlesztésére. Ezek a befektetések nélkülözhetetlenek ahhoz, hogy a gyártástechnológia fejlődhessen.
Ahogy a fejlődés folyik, az egyes üzemegységek építése és berendezése egyre többe kerül, de a kutatással és fejlesztéssel kapcsolatos költségek is egyre emelkednek, és ha a vásárlói érdeklődés is növekszik a termékek iránt, az újabb befektetéseket tehet szükségessé, hiszen növelni kell a gyártókapacitást. A költségek tehát egyre csak nőnek, ezt pedig remekül szemlélteti a SEMI (Semiconductor Equipment and Materials International) legfrissebb előrejelzése, ami a gyártáshoz szükséges tőkebefektetés mértékéről ad képet. 2018 folyamán ezen a téren 14%-os emelkedésre lehet számítani, így chipgyártásra 62,8 milliárd dollárnyi befektetést költ az iparág, míg jövőre további 7,5%-os növekedés várható, vagyis az összeg már 67,5 milliárd dollárra rúghat.
Jelenleg a csúcstechnológiát használó üzemek esetében 10 milliárd dollár körüli összeget emészt fel az építés és a berendezés költsége, ami elég komoly befektetést jelent. A gyárépítés költsége a SEMI szerint három éve folyamatosan emelkedik és ez a növekedés jövőre is folytatódik, így új magasságokba emelkednek az építési és berendezési költségek, vagyis a 17 milliárd dollárt is elérhetik. A jelentős mennyiségű új üzem, valamint a gyártástechnológia frissítése, a termékfrissítés és a kapacitásbővítés miatt a gyárakba szánt felszerelések iránt is jelentősen növekszik az igény.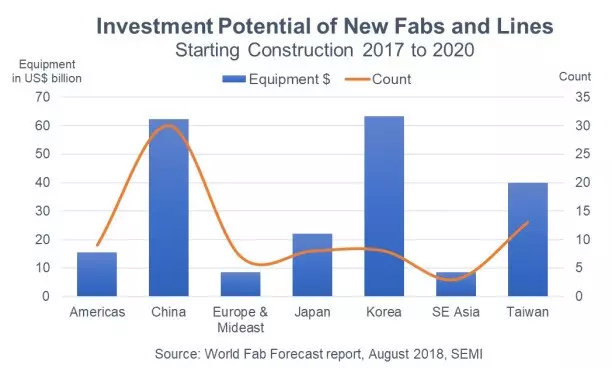
A World Fab Forecast Report alapján 2017 és 2020 között 78 új gyár és gyártósor építésére lehet számítani, amelyekhez 220 milliárd dollárnyi felszerelésre lesz szükség. A gyárak és gyártósorok építési költségei ebben az időszakban az 53 milliárd dollárt is elérhetik.
A gyárberendezések iránti legnagyobb növekedés Dél-Koreában várható, ahol 63 milliárd dollárnyi befektetésre számítanak, igaz, Kína sem sokkal, csak 1 milliárd dollárral marad majd le, így a második helyet foglalhatja el. A harmadik legnagyobb növekedés Tajvanon várható, ahol 40 milliárd dolláros befektetéssel számolnak, a negyedik és az ötödik helyet pedig Japán és az Amerikai Egyesült Államok foglalja el, sorrendben 22 és 15 milliárd dollárnyi befektetéssel. Európa és Délkelet-Ázsia csak a hatodik helyet foglalhatja el, hiszen ezekben a régiókban mindössze 8-8 milliárd dolláros befektetést eszközölnek a piaci szereplők.
Az új üzemek 60%-a a memóriapiacot szolgálja majd ki, élen a 3D NAND Flash lapkákkal, amelyek elsősorban az okostelefonok és az adatközpontok szegmensében kapnak komoly szerepet. Az említett gyárak harmada bérgyártással foglalkozhat a későbbiekben. A 78 új üzemből 59 építése már 2017-2018 folyamán megindult, a maradék 19 pedig 2019-2020 között készül el. Egy-egy gyáregység építése és felszerelése nagyjából egy-másfél évet vehet igénybe, de régiótól, mérettől és speciális igényektől függően akár két évig, vagymég tovább is eltarthat a folyamat. Az elemzésben emlegetett 220 milliárd dolláros ipari beruházás mértéke még növekedhet, hiszen a piaci szereplők később újabb üzemek építését is bejelenthetik.