




A TrendForce szakemberei frissítést közöltek a NAND Flash szegmens árainak várható alakulásával kapcsolatban, a kép pedig továbbra sem túl pozitív, legalábbis a gyártók szemszögéből nézve, hiszen az árak 8-13% közötti mértékben csökkenhetnek a harmadik negyedév folyamán, egyes esetekben pedig ennél nagyobb mérséklődésre is van kilátás. A dolgok jelenlegi állása szerint a folyamat a negyedik negyedévben is folytatódhat.
A klienspiacon most az látszik, hogy a gyenge keresletre reagálva az egyes PC gyártók jelentősen csökkentették vásárlásaikat az aktuális év harmadik negyedévére nézve, méghozzá azért, hogy az első félév folyamán felhalmozott raktárkészleteket fokozatosan kisöpörhessék. Ahogy a NAND Flash gyártók a 176 cellaréteggel dolgozó lapkák gyártására helyezik át a hangsúlyt, a 176 cellarétegű QLC NAND Flash memórialapkák szállítása megindult, a kínai YMTC pedig növelni fogja a notebookokba szánt klienspiaci SSD-k szállítását az év második felében, így összességében egyre élesebb árverseny alakulhat ki annak érdekében, hogy a vásárlók esetében elérjék a rendelési mennyiségek növelését. Az aktuális hatások miatt a klienspiaci SSD árak csökkenése 8-13% közötti mértékű lesz az év harmadik negyedévében.
Az üzleti szegmensben szintén lassulnak a vásárlások a második félév folyamán az első negyedéveshez képest, aminek elsősorban a gazdasági recesszió az oka, ennek hatására ugyanis kevesebb konfigurációt szállítanak le globálisan. A vállalkozások rendelései csökkenőben vannak, így kevesebb üzleti SSD fogy majd a piacon a harmadik negyedév folyamán. Az is probléma, hogy a kínai felhőszolgáltatók szintén gyengén muzsikálnak a harmadik negyedév folyamán, és az új platformoktól várt fellendülés is elmarad, vagyis ezek sem fogják akkora mértékben felpörgetni az SSD szegmenst, mint ahogy azt előzőleg várták az elemzők.
Annak érdekében, hogy a vásárlói érdeklődést kissé pozitívabb irányba befolyásolják, a gyártók nagylelkűbb árazással próbálkoznak, ám ez nem feltétlenül vezet eredményre, a vásárlók ugyanis nem hajlandóak a rendelési mennyiségek növelésére. Az aktuális helyzet eredményeként a harmadik negyedév folyamán 5-10% közötti árcsökkenés várható ebben a szegmensben.
Az eMMC, vagyis a beágyazott tárhely szénája még rosszabbul áll, hiszen a Chromebookok és a televíziók iránti kereslet is csökkenőben van, így a vállalatok próbálják óvatosabban menedzselni a NAND Flash raktárkészleteket. A NAND Flash gyártók esetében továbbra is az a terv, hogy fokozatosan csökkentség a 2D eMMC termékek gyártását annak érdekében, hogy az árakat stabilizálni tudják. A vásárlók jelenleg a raktárkészletek csökkentésén dolgoznak, így a helyzet összességében rosszabb lett a vártnál, sokkal nagyobb a túltermelés ebben a szegmensben, mint amire az előrejelzések alapján számítani lehetett. A harmadik negyedév folyamán további 8-13%-os árcsökkenés következhet be ebben a piaci részlegben.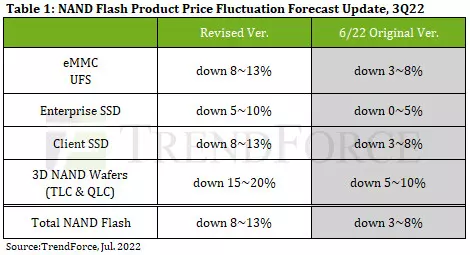
Az UFS tárhelyek esetében szintén árcsökkenésre van kilátás, ami a mobilok iránti csökkenő kereslettel magyarázható. Kínában nagy reményt fűztek az e-kereskedelmi promóciókra, ám ez nem eredményezett visszapattanást a kereslet kapcsán, továbbra is gyenge az érdeklődés, így a kínai OEM partnerek most próbálnak megszabadulni a készülékekből felhalmozott raktárkészleteiktől, ez számukra a legfontosabb cél. A jelek szerint nemcsak a kínai OEM-eket, hanem a Samsungot is érinti a csökkenő kereslet, pedig a dél-koreai vállalat főként Kínán kívül értékesíti termékeit.
A vállalat nemrégiben borús kilátásokra hívta fel a figyelmet, vagyis folyamatosan gyengülni fog az UFS tárhely iránti kereslet az év második felében. A gyengülő kereslet miatt az árakat is csökkenteniük kell a gyártóknak, hogy vásárlókat vonzzanak be, ám a helyzet így sem lesz egyszerű. Összességében az év harmadik negyedévében 8-13% közötti mértékű árcsökkenésre lehet kilátás ebben a szegmensben.
Korábban arra számítottak az elemzők, hogy a csúcsszezon közeledtével, illetve a kínai lezárások feloldásával növekedni fog a kereslet a NAND Flash szilícium-ostyák iránt, ám a mostani állapot mást mutat: a kereslet tovább csökken, a raktárkészletek mennyisége továbbra is magas, vagyis az említett szilícium-ostyák iránt egyre gyengébb a kereslet. Ezzel egy időben a gyártók tovább bővítik termelőkapacitásaikat és a gyártástechnológiák is fejlődnek, amelynek eredményeként egyre nagyobb nyomás nehezedik a vállaikra a raktárkészletek felhalmozódása miatt. A kedvezőtlen hatások következtében a harmadik negyedév folyamán a NAND Flash szilícium-ostyák árazai 15-20% közötti mértékben csökkenhetnek.