




Elkészült az AMD friss pénzügyi jelentése, ami arról ad képet, hogyan teljesített a vállalat a 2026-os esztendő harmadik negyedévében. A számok meglehetősen impresszívek, az AI-lázból rengeteget profitált a vállalat már eddig is és az előrejelzések alapján az elkövetkező negyedévek folyamán tovább növekszik majd a Data Center részleg részesedése, már ami a teljes árbevételt illeti. Ezzel egy időben a klienspiacon és a gamer termékek szegmensében gyengélkedés figyelhető meg, ami a magas memóriaárak okozta kedvezőtlen környezet számlájára írható.
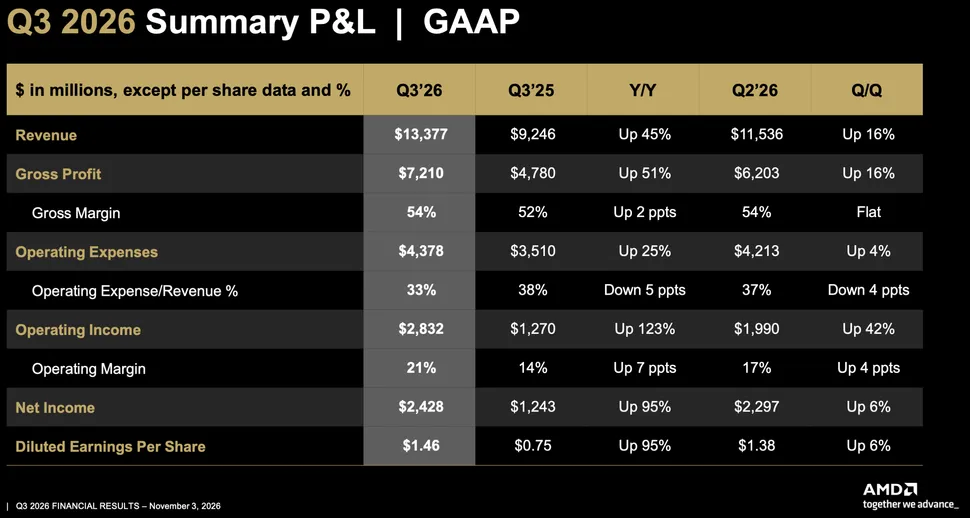
A teljes képet nézve egészen megdöbbentő eredmény rajzolódik ki szemeink előtt, a harmadik negyedéves teljes árbevétel ugyanis 13,377 milliárd dollárra rúgott, ami negyedéves szinten 16%-os, éve szinten pedig 45%-os növekedést takar. Az üzemi bevétel közben 2,832 milliárd dollárt tett ki, vagyis negyedéves szinten 42%-os, míg éves szinten már 123%-os növekedést mutat. A profit ugyancsak szárnyalt, hiszen 2,428 milliárd dollárra rúgott, ami negyedéves tekintetben 6%-os, éves szinten viszont már 95%-os előrelépést jelent.
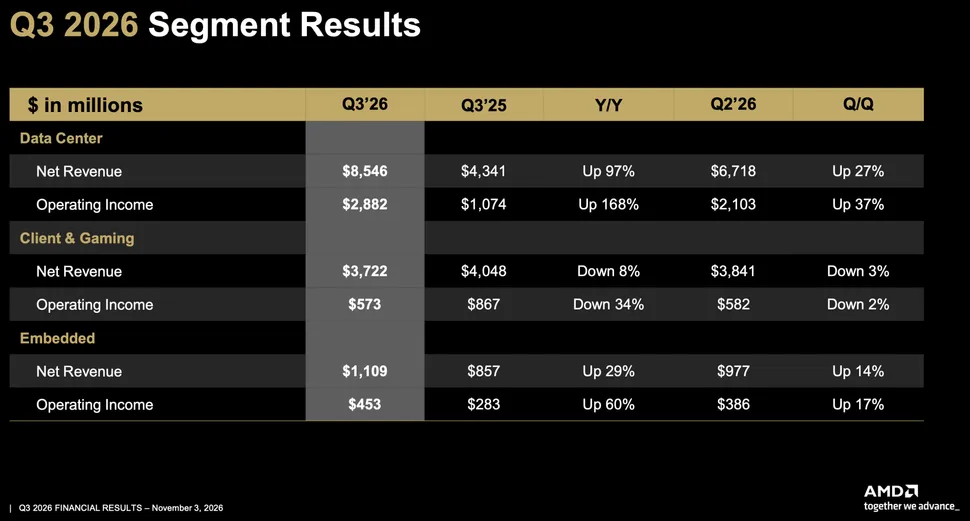
A kiváló eredmények elérésében óriási szerepe volt annak, hogy a Data Center részleg eladásai dinamikusan nőttek, ennek eredményeként 8,55 milliárd dolláros teljes árbevétel jött össze, amire eddig még sosem volt példa. Ez negyedéves szinten 27%-os növekedést takar, míg éves szinten már 97%-os javulást jelent, azaz majdnem sikerült megduplázni a részleg teljes árbevételét. Ennek a részlegnek az üzemi bevétele 168%-os növekedést produkált, így 2,88 milliárd dollárra ugrott, ami nagyrészt annak köszönhető, hogy az AMD EPYC szerverprocesszorai iránt óriási a kereslet, valamint az Instinct MI455X AI gyorsítók is fontos szerepet töltenek be az egyenletben, hiszen a Helios rackek fedélzetén jókora érdeklődésre tartanak számot. Ezeket a rackeket az AMD szerint már az Anthropic, a Meta, a Microsoft, az OpenAi, illetve az Oracle Cloug Infrastructure is használja, azaz piaci bevezetésük már javában tart.
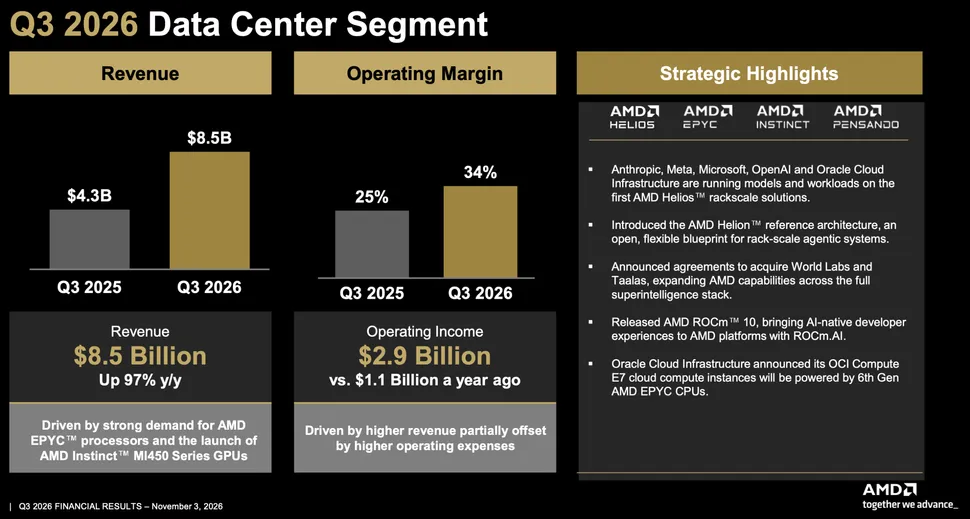
A Data Center részleg előtt fényes jövő képe körvonalazódik, a várakozások szerint a részleg árbevétele 8,55 milliárd dollárról 12,8 milliárd dollárra emelkedhet a negyedik negyedév folyamán, ami nagyrészt annak köszönhető, hogy a Helios rackek termelését felfuttatják. A Data Center részleg a 2027-es esztendő folyamán óriási növekedést produkálhat: a szerverprocesszorokból származó teljes árbevétel duplájára emelkedhet, miközben az AI gyorsítókból és az AI rackekből befolyó árbevétel kétszeresnél is nagyobb mértékben emelkedhet. Ha ez összejön, a Data Center részleg már 80% feletti részesedést képviselhet az AMD teljes árbevételét tekintve, ami jókora előrelépés a jelenlegi 64%-hoz, illetve az egy évvel ezelőtti 47%-hoz képest.
Míg a Data Center részleg szárnyalt az AI-láz következtében csúcsra járatott kereslet miatt, addig a klienspiacon már cseppet sem ennyire rózsás a helyzet. Ez meg is látszik a Client and Gaming részleg teljes árbevételén, ami az elmúlt negyedév folyamán csak 3,722 milliárd dollárt tett ki, azaz negyedéve szinten 3%-ot, éves szinten pedig már 8%-ot csökkent. A klienspiacra szánt processzorok 2,95 milliárd dolláros árbevételt értek el, azaz itt is visszaesés látszik az egy negyedévvel korábbi 3,06 milliárd dollárhoz képest, de az előző év azonos időszakához képest 200 millió dolláros növekedés mutatkozik.
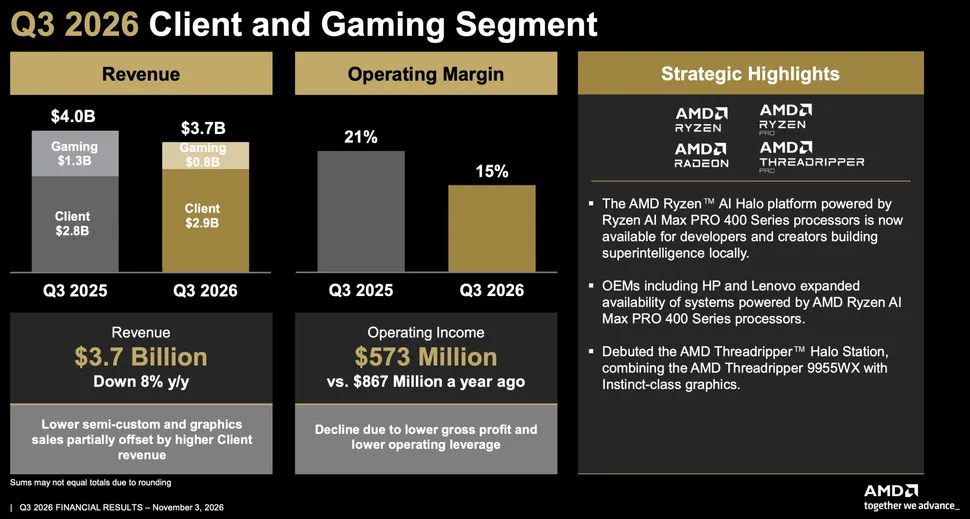
A dGPU szegmensben és a játékkonzolokhoz készített SoC egységek piacán mindössze 773 millió dolláros árbevétel rajzolódott ki, ami az előző évi 1,298 milliárd dolláros eredményhez képest jókora visszaesést mutat. A gamer videokártyák forgalma gyenge volt, valamint a játékkonzolokba szánt SoC egységekből is kevesebbet rendeltek a partnerek. A kedvezőtlen piaci helyzet következtében a divízió kombinált üzemi bevétele 573 millió dollárra csökkent, azaz 34%-os esést produkált. A negyedik negyedév folyamán az AMD várakozása szerint ez a részleg 20%-nál is nagyobb visszaesést szenvedhet el negyedéves szinten, ami azért döbbenetes, mert a nagy karácsony előtti ajándékvásárlási láz miatt jellemzően a negyedik negyedév az év legerősebb időszaka. A memóriakrízis miatt most várhatóan csökken a kereslet ebben a szegmensben, 2027 folyamán pedig újabb két számjegyű visszaesésre számítanak.
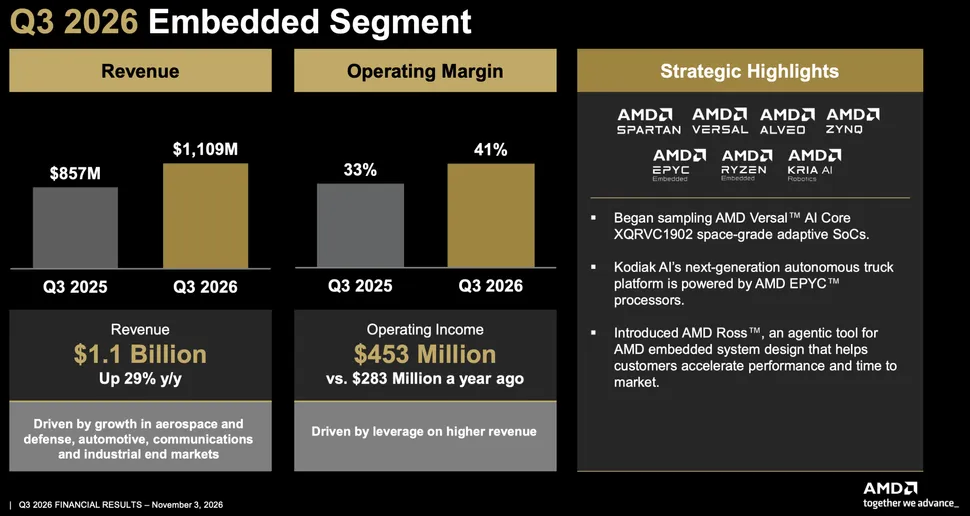
Az Embedded divízió eredményei már szerencsére sokkal jobb képet festenek, ott ugyanis 1,11 milliárd dolláros teljes árbevételt sikerült elérni, ami éves szinten 29%-os javulást eredményezett, miközben az üzemi árbevétel 453 millió dollárra nőtt, ami 60%-os javulást jelent. A növekedés az AMD szerint annak köszönhető, hogy a megcélzott piaci területeken erős kereslet mutatkozott a vállalat termékei iránt.
A következő negyedév folyamán az AMD pénzügyi részlegének előrejelzése szerint 17 milliárd dolláros teljes árbevétel elérésére van kilátás, miközben a rivális Intelnél 15-16 milliárd dollár közötti árbevételre számítanak. Ez azért nagy szó, mert ha az AMD jövendölése valósággá válik, akkor most először tudja lekörözni az Intelt teljes árbevétel terén, ráadásul előnye nem is pici, hanem 1-1,5 milliárd dolláros szintű lesz. A jelek szerint az AMD stratégiája kifizetődőbb: a vállalat a szerverprocesszorok mellett az AI gyorsítókra és az AI rackekre koncentrál, miközben az Intel az üzleti szerverprocesszorok és a PC piaci processzorok szegmensében próbál boldogulni, ahol a magas memóriaárak erősen visszafogják a növekedési potenciált.