A TrendForce elemzői publikálták az üzleti SSD meghajtók és kártyák szegmensére vonatkozó legfrissebb statisztikákat, amelyek alapján úgy tűnik, elég komoly árbevétel-csökkenést szenvedtek el a piaci szereplők az év harmadik negyedévében, és a helyzet a negyedik negyedév folyamán tovább romlik: újabb 20%-os árbevétel-csökkenésre lehet számítani.
Hogy mi okozza ezt a rendkívül tekintélyes mértékű árbevétel-csökkenést? Lényegében az, hogy a NAND Flash piacon túlkínálat tapasztalható, ami az árakra is negatív hatást gyakorol, így mivel az SSD meghajtók és kártyák árát a NAND Flash árak is befolyásolják, ebben a szegmensben is elkezdtek lefelé kúszni az árak. Ezzel egy időben a komponenshiány is kezd megszűnni, ami a szerverek szállítási mutatóinak növekedését eredményezi. Összességében a harmadik negyedév folyamán a teljes árbevétel 28,7%-kal csökkent negyedéves szinten, azaz összesen 5,22 milliárd amerikai dollárnak megfelelő teljes árbevételt ért el a piac.
A piacvezető Samsung teljes árbevétele 2,12 milliárd dollárt tett ki, ezzel egy időben viszont jelentősen csökkent a piaci részesedése, így az a korábbi 44,5% helyett már csak 40,6%-on áll. A második helyezett SK Group, ami az SK Hynix és a Solidigm termékeit foglalja össze, szintén veszített teljes árbevételéből, így az 1,21 milliárd dollárt tett ki, miközben a vállalatcsoport részesedése is csökkent, egész pontosan 24,4%-ról 23,2%-ra.
A harmadik helyezett Western Digital még csak nemrégiben fordult az üzleti SSD szegmens felé, a PCI Express 4.0 alapú megoldások mintapéldányait még szállítja, a partnerkapcsolatait azonban bővítette, főként Észak-Amerikában, ez pedig pozitív helyzetet teremthet a negyedik negyedév folyamán, már ami az árbevétel alakulását illeti. A harmadik negyedévben a vállalat 673 millió dolláros árbevételre tett szert, piaci részesedése pedig 2,4%-kal nőtt, így most 12,9%-on áll. A jövőre nézve az látszik, hogy a vállalat PCI Express 3.0-s termékei nem lesznek annyira népszerűek 2023 folyamán, mint eddig, ugyanis a vásárlók gyorsabb termékek iránt néznek majd, ennek megfelelően mindent el kell követnie a gyártónak ahhoz, hogy minél több partner kezdje használni PCI Express 4.0-s SSD-it, azokkal ugyanis megtarthatja, sőt, akár növelheti is piaci részesedését.
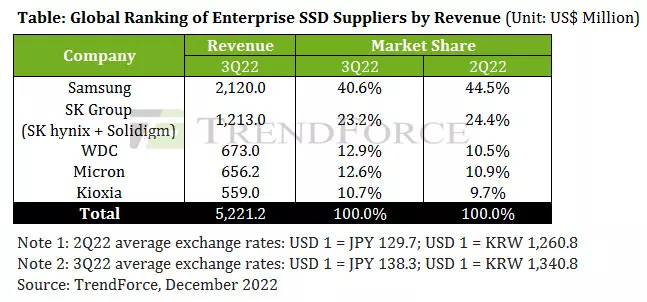
A negyedik helyezett Micron 656,2 millió dolláros árbevételt produkált a harmadik negyedév folyamán, ami a szervergyártók felől érkező kereslet korrekciójának köszönhető – lényegében csökkenés látszik ezen a téren. a vállalat már elérhetővé tette 176 cellaréteggel rendelkező PCI Express 4.0-s SSD meghajtóit, ám a mintapéldányok tesztelése a vártnál tovább tart a megrendelőknél, ami a termelés felfuttatását is lassítja. A következő évben a PCI Express 4.0-s megoldások forgalmának növelésére koncentrál majd a gyártó, és a kínáltában fontos szerepet töltenek be a SATA meghajtók is, igaz, utóbbiak iránt lassan csökken a kereslet, ami egyre inkább gátja lesz az árbevétel növekedését célzó törekvéseknek. A Micron egyébként növelte piaci részesedését az elmúlt negyedév folyamán, méghozzá 1,7%-kal, így most 12,6%-os részesedéssel bír, alig lemaradva a Western Digital mögött.
Az ötödik a Kioxia a maga 559 millió dolláros árbevételével. A vállalat piaci részesedése 1%-kal nőtt negyedéves szinten, azaz most 10,7%-ra rúg. A PCI Express 4.0-s termékek szállítása már megkezdődött, illetve a SAS csatolót használó termékek iránt is stabil a kereslet, ám a vállalat már a PCI Express 5.0-s csatolóval szerelt meghajtók sorozatgyártására készül, erre a következő év végén kerülhet sor. A következő év folyamán jó eséllyel nőhet a vállalat teljes árbevétele, mivel egyre több partner kezdi el használni PCIe alapú termékeit. A vállalatnak van egy fontos feladata is: növelnie kell az ellátási lánc rugalmasságát annak érdekében, hogy a termékek gyártása és így a vásárlók kiszolgálása is stabil maradhasson.
Az elemzők szerint az év negyedik negyedévében már a gazdasági turbulencia hatásai nehezítik majd a piaci szereplők helyzetété, ugyanis egyre több és több szektorban fogják vissza az eszköz-beszerzéshez kapcsolódó költségeket. Az OEM partnerek ezzel egy időben a raktárkészletek növekedésének kezelésére tesznek majd lépéseket, ami a kereslet csökkenését eredményezheti. Kínában nem várható fordulat kereslet terén, illetve a NAND Flash piacon is csökkenésre lehet berendezkedni, már ami az átlagos értékesítési árakat illeti. Az említett hatások következtében az üzleti SSD-k szegmensében 20% feletti árbevétel-csökkenésre lehet felkészülni ebben a negyedévben.