
Az okostelefonok piaca sokéves mélyponton van, nemzetközi szinten rendkívül rossz a helyzet. A legnagyobb gondok a fejlődő gazdaságoknál tapasztalhatóak, de a nyugati vásárlók is kevésbé nyitottak az új készülékek megvásárlására, és a helyzet csak egyre rosszabb lesz.
Az európai mobilpiacon a távközlési szolgáltatók értékesítési csatornái növelték részesedésüket a kiskereskedelemmel szemben 2026 második negyedévében – derül ki a Counterpoint Research friss elemzéséből.
Az elmúlt évtizedben nem volt jellemző az, hogy a kiskereskedelem teret vesztett volna, így alakult ki az, hogy majdnem kétszer annyi okostelefon talált gazdára a kiskereskedelemben, mint a szolgáltatókon keresztül. Az idei évre viszont ez a trend megfordult. Mindkét ágazatban csökkentek az eladások, de a szolgáltatóknál kisebb a visszaesés.
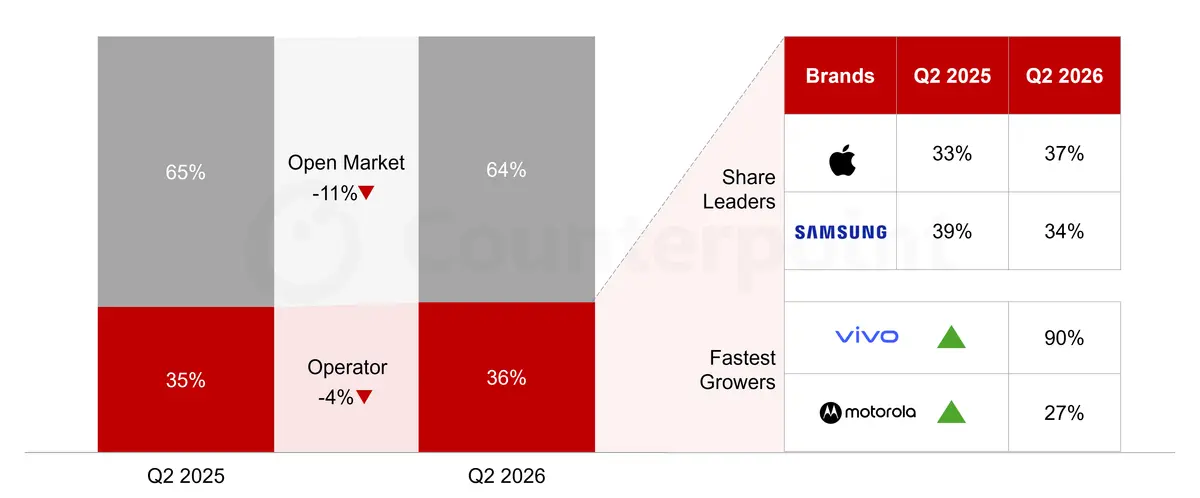
Miközben a kontinens teljes okostelefon-forgalma 8 százalékkal esett vissza az előző év azonos időszakához képest, a mobilszolgáltatókon keresztül történő eladások mindössze 4 százalékkal csökkentek. Ezzel szemben a boltok és a webáruházak forgalma 11 százalékkal esett vissza. A folyamat hátterében a globális memóriakrízis miatt bekövetkező áremelkedés és az olcsó, belépő mobilok szegmensének “elolvadása” áll.
A piaci elmozdulás szerkezeti okokra vezethető vissza. A távközlési cégeken keresztül értékesített telefonok hagyományosan magasabb árkategóriát képviselnek, mint a kiskereskedelemben eladott készülékek. Az európai előfizetők zöme hűségszerződés keretében, kedvező részletfizetésre vásárol készüléket, ami tompítja az eszközök drágulásának közvetlen hatását. Azok is nagyobb érdeklődést mutathatnak majd a szolgáltatók kínálata iránt, akik korábban a független boltoktól szerezték be a készülékeiket.
A piaci folyamatok a gyártók közötti erőviszonyokat is átformálták Európában. A Counterpoint adatai szerint 2026 második negyedévében az Apple átvette a vezetést a Samsungtól, és az európai szolgáltatói csatorna legnagyobb részesedéssel rendelkező márkájává vált.
A prémium szegmens viszonylag stabil maradt egyelőre, ami kedvezett az iPhone-ok eladásainak. A szolgáltatóknál az Apple egy évvel ezelőtt még “csak” 33%-os piaci részesedéssel bírt a régiónkban, miközben a Samsung 39%-os szelet felett uralkodott. Azonban a Galaxy A szériás eszközök forgalmának csökkenése azt eredményezte, hogy 34%-ra olvadt a cég részesedése, az Apple pedig 37 százalékra tudott erősödni.
Nehéz időszaka van minden gyártónak, de azért akadtak, akinek sikerül jól teljesítenie. A szolgáltatói körökben a legnagyobb éves növekedést a Motorola és a Vivo érte el a kontinensen.
A vezető európai szolgáltatókkal kötött megállapodásaiknak köszönhető ez. A Vivo sok helyen az Oppo és a OnePlus helyét vette át, ami a kínaiak részéről egyértelműen egy stratégiai döntés eredménye. Ezzel a márka 90%-os növekedést hozott össze éves szinten. A Motorola pedig a kitartó munkájának és a jó termékeinek köszönhetően ért el 27%-os erősödést, megelőzve a növekedésben ezzel a Honort és a Google-t is.
Az elemzők arra számítanak, hogy a következő negyedévekben a trendfordulás folytatódni és erősödni fog, ahogy az általános áremelkedés is maradhat. A memóriahiány várhatóan a közeljövőben is nyomás alatt tartja a megfizethetőbb eszközök piacát, ami a vásárlókat a részletfizetéssel egybekötött előfizetéseket kínáló szolgáltatók irányába tereli el.
