Drámai helyzet kezd kialakulni a PC-k mellett az okostelefonok piacán is, már biztosak lehetünk abban, hogy hosszú évekig nem fogunk visszatérni abba a “normális” kerékvágásba, ami 2025-ig jellemezte a szegmenst. Azt pedig megjósolni is lehetetlen, hogy mikor tetőzhet a mostani válság.
Tökéletes szinkronban zuhannak a piacok
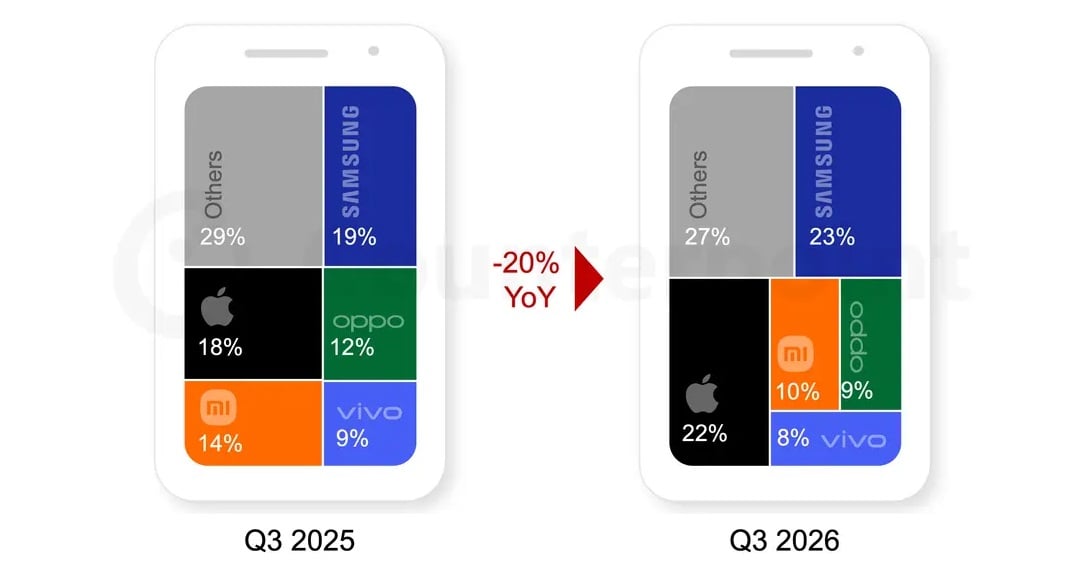
A napokban jött a hír, hogy a személyi számítógépek piacán 20,1 százalékkal csappantak meg az eladások, most pedig arról számolhatunk be, hogy az okostelefonok értékesítési mutatója is éppen 20%-os visszaesést mutat.
A PC-piac mondhatni romokban van, és hasonló helyzet alakult ki az okostelefonok szegmensében is. Azt azonban látni kell, hogy a mobiltelefonok ágazatában sokkal lassabban csapódnak le az áremelkedések. A nagyjából féléves “bufferrel” dolgoznak a gyártók, ennek köszönhető az, hogy igazából 2026 második negyedévéig ezen a területen még nem volt jelentős hatása a memóriakrízisnek, most viszont “rárúgta” az ajtót a gyártókra. 2012-ben volt utoljára olyan alacsony a kereslet mint most, csak akkor még éppen felfelé íveltek az eladások.
A súlyos alkatrészhiány kényszerhelyzetbe hozza a piacot, átalakítva mind a gyártói stratégiákat, mind pedig a vásárlói szokásokat. A megugró előállítási költségeket a gyártók részben a fogyasztókra hárították át, ami 2026-ban eddig nagyjából 20 százalékkal hajtotta fel a globális kiskereskedelmi árakat. Emiatt a vásárlók elkezdtek egyre nagyobb arányban a szolgáltatóknál vásárolni, ez a trend pedig tovább fokozódhat, ahogy az árak egyre magasabb szintre kúsznak.
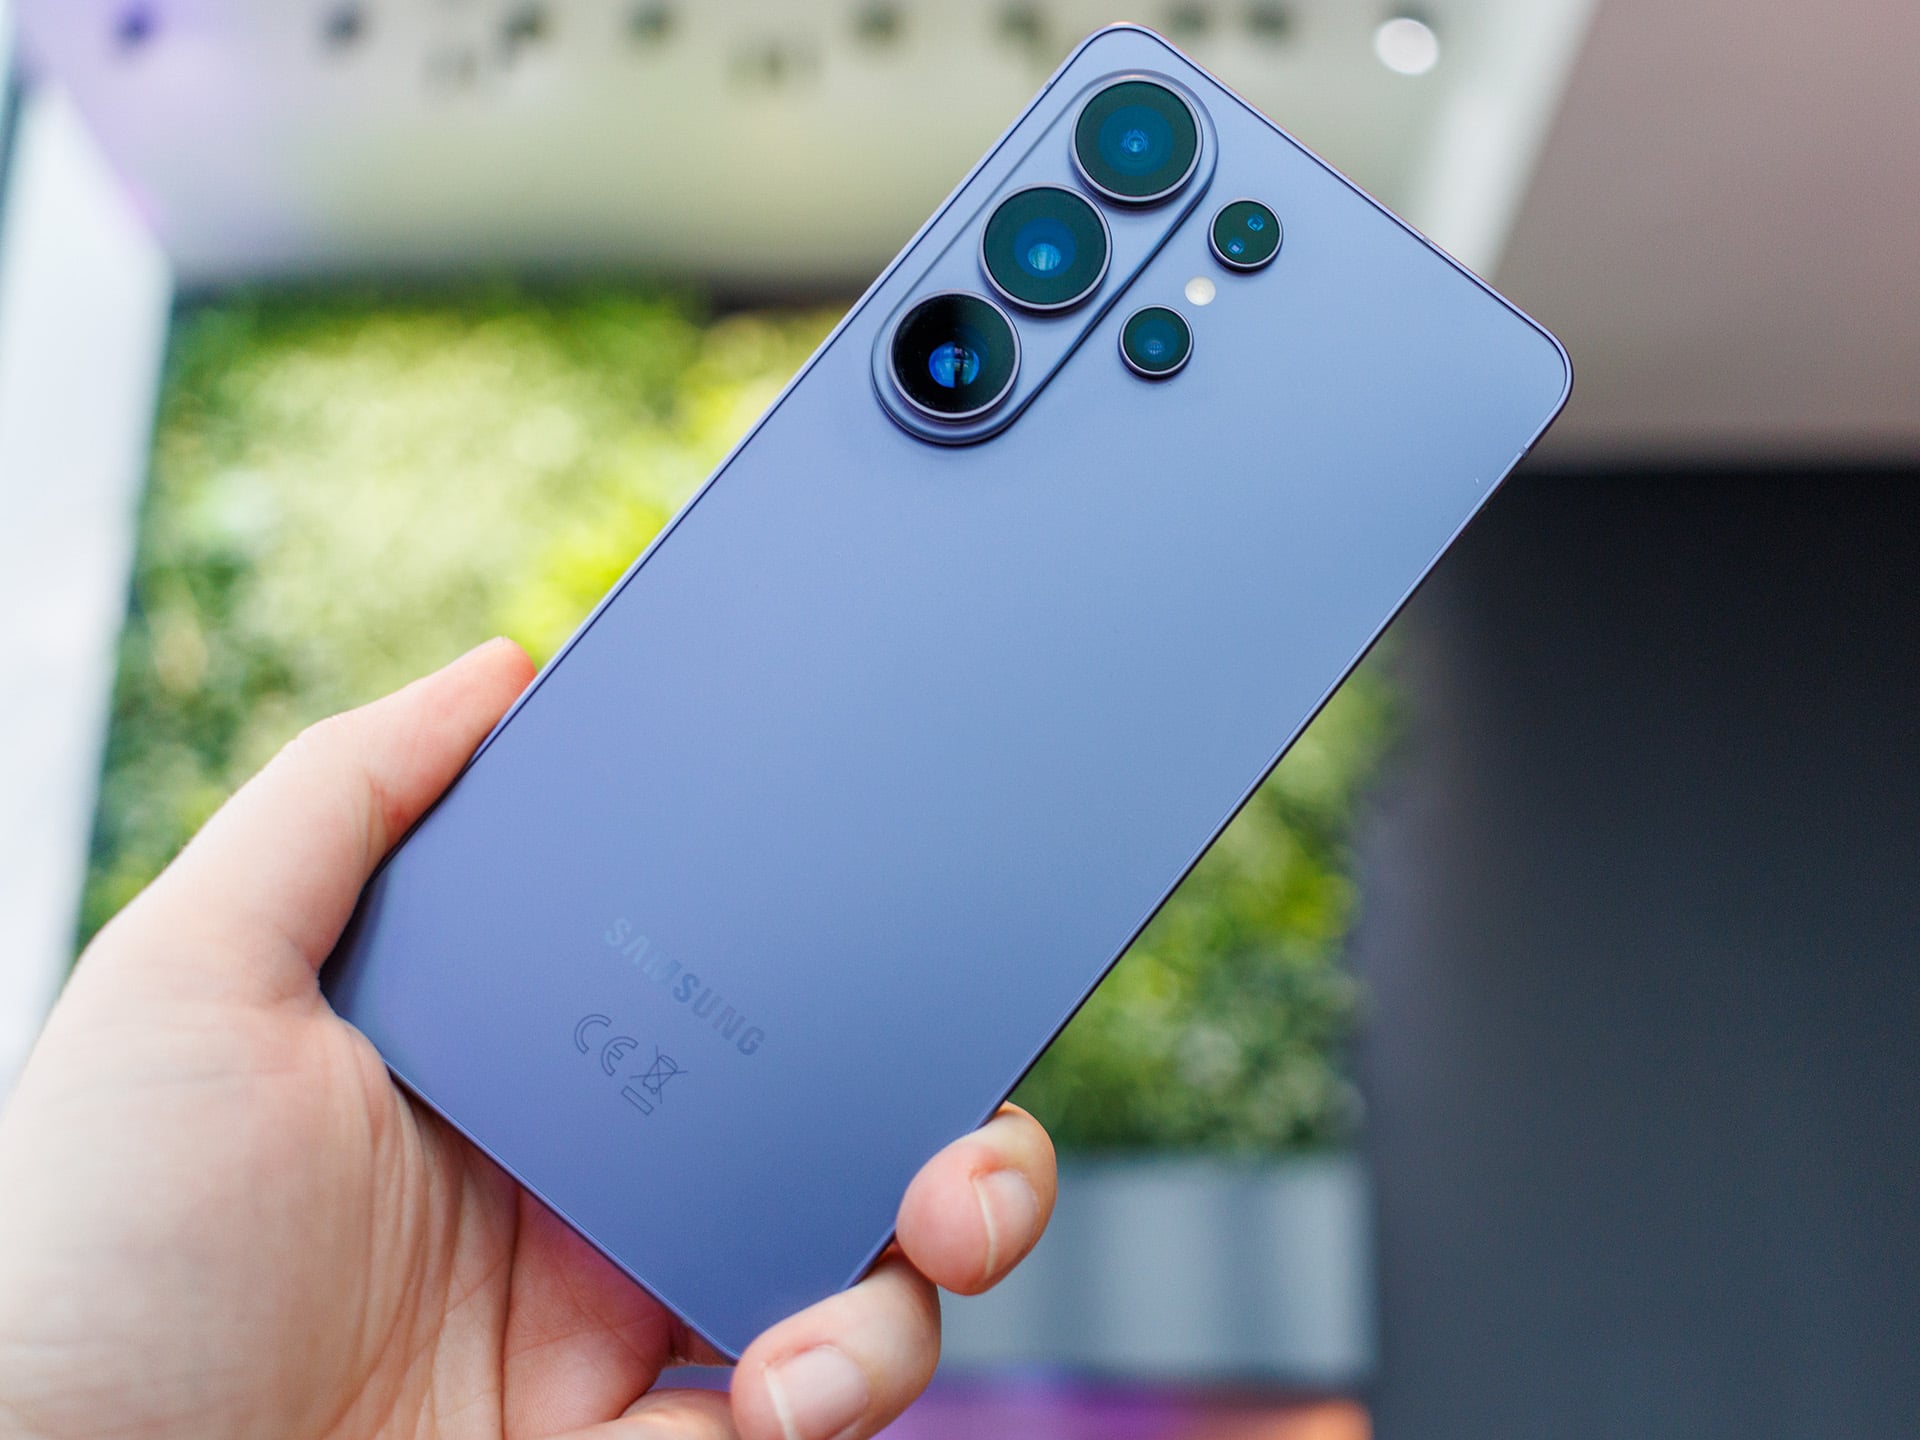
A gyártók rangsorát a harmadik negyedévben a Samsung vezette. Bár a dél-koreai alakulat szállítási volumene éves szinten 3 százalékkal csökkent, piaci részesedése 23 százalékra nőtt, ami a legnagyobb arányú részesedésnövekedés a vezető gyártók körében. A Samsung eredményét a magasabb átlagos eladási árakra való fókuszálás és a hajtogatható Galaxy Z széria – különösen a Galaxy Z Fold8 – erős indulása támogatta. Emellett a stabil alkatrészellátás lehetővé tette, hogy a középkategóriás Galaxy A szériával kihasználja a kínai márkák visszahúzódását a feltörekvő piacokon.
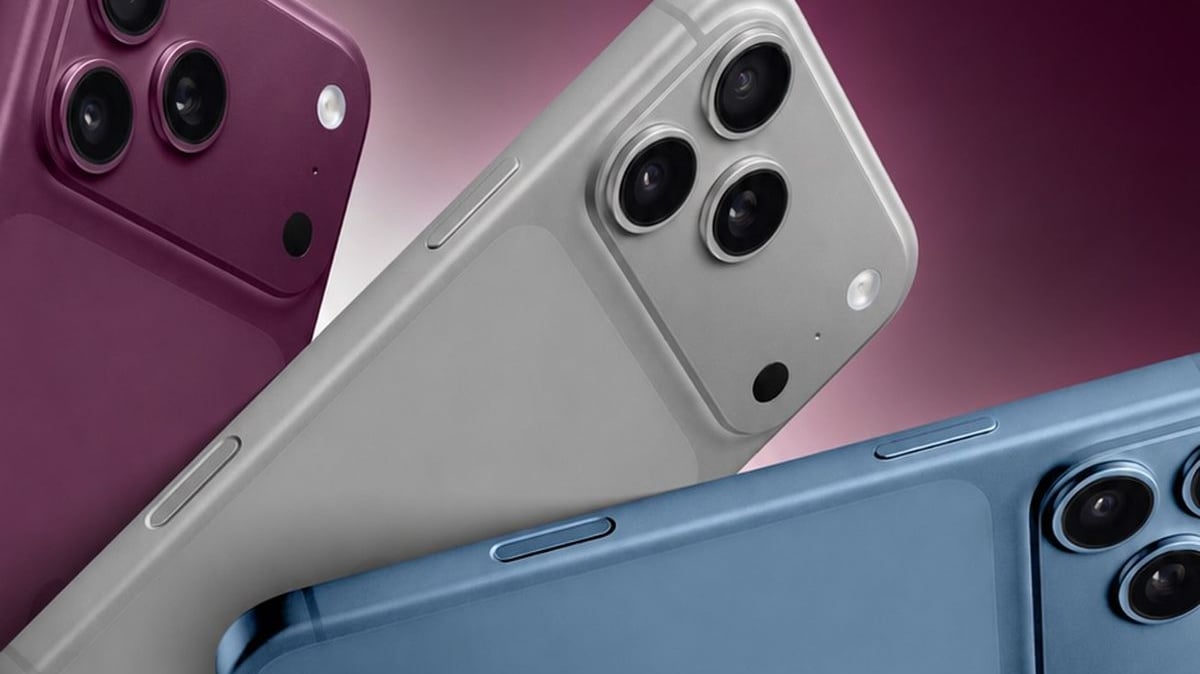
Az Apple forgalma ugyan éves összevetésben csökkent, ám a piaci részesedése a harmadik negyedévben rekordmagas lett, 22 százalékot ért el, miközben korábban még 20% fölé sem tudott menni. A Counterpoint úgy véli, hogy az iPhone 18 bemutatójának elmaradása felel leginkább az Apple forgalmának csökkenéséért. Az iPhone 18 Pro modellek az elődöknél erősebben rajtoltak – különösen Kínában és Indiában –, de a cégnek további forgalomcsökkenéssel kell számolnia éves szinten.
A kínai gyártók szenvednek, a piac “egészségtelenebb” képet fest, mint korábban bármikor. Az Apple és a Samsung piaci részesedése 45%-os szintre ért. A top 5-ből kimaradók már csak egy 27%-os szeleten osztoznak, miközben a Xiaomi, az Oppo és a Vivo a korábbi 35%-os eredményről 27%-ra olvadt.
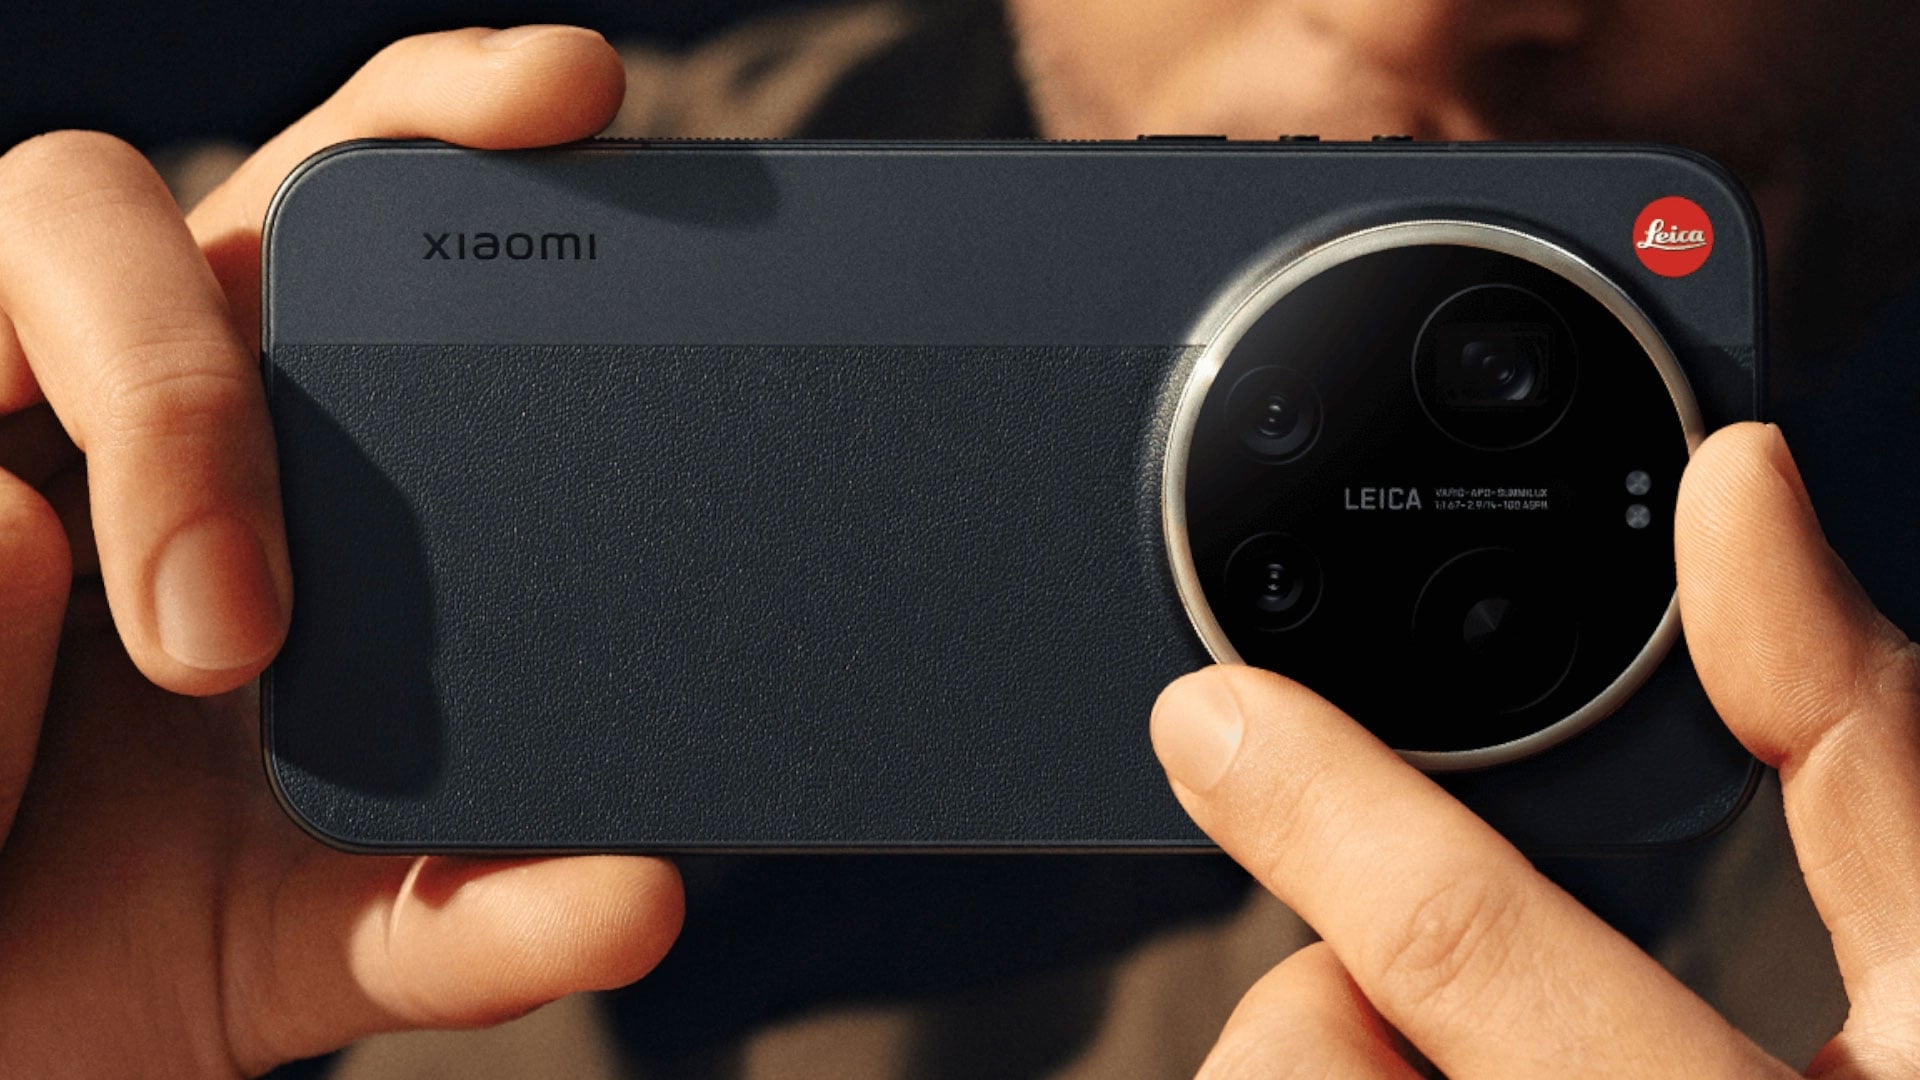
A Xiaomi a harmadik helyen már csak 10%-os részesedéssel áll, a gyártó forgalma több mint 30 százalékkal esett vissza éves alapon. A vállalat tudatosan csökkentette az olcsóbb eszközök kínálatát, hogy a veszteségeit lefaragja. Az Oppo eladásai 20%-ot meghaladó mértékben zuhantak, ami jelentős részben köszönhető annak, hogy a OnePlus márkát kivonta a cég a nemzetközi piacokról. Az ötödik helyezett Vivo is több mint 20 százalékkal esett vissza. Ennek eredményeként a globális részesedése 8%-ig csökkent.