




A globális eladási statisztikák megjelenését követően most a Strategy Analytics előrukkolt csak az öreg kontinensre vonatkozó összeállításával, ami több érdekességet is magába foglal most. A Huawei „kiesése” igencsak felforgatta az állóvizet a gazdasági szempontból igencsak meghatározó területen.
Már az idei első negyedévben is arról számolhattunk be, hogy nagyon megváltoztak az erőviszonyok, most pedig talán még erősebb ez a kép. De még mielőtt részletesen szemügyre vennénk, miként alakult a gyártók forgalma, lássuk a piac egészét. És a Strategy Analytics számai azonnal jelzik, hogy Európában azért még nem sikerült felvenni a pandémia előtti ritmust. Mindössze 14,4%-ka fogyott több okostelefon az öreg kontinensen, mint tavaly, a járvány alatt.
Összesen 50,1 millió okostelefon talált gazdára az első negyedév során, ami bőven elmarad az év elején tapasztalt forgalomtól is. Az idei első negyedév során még 59,1 millió készülék talált új gazdára, és akkor éves szinten még 24 százalékos volt a növekedés. Hogy mi lehet ennek az oka, azt nehéz megmondani, mert az elemzők egyértelműen jobb eredményeket vártak Európában és egyébként globálisan is.
A Xiaomi 12,7 millió okostelefon eladásával tudta elérni azt a remek eredményt. A vállalat Mi, Redmi és Poco modellekből egyaránt nagy mennyiségben adott el a különböző országokban, és a hazai vásárlók is nagy mennyiségben vettek ilyen készülékeket. Éves viszonytásban 67,1 százalékos változás történt, ami igencsak kiugró, főleg úgy, hogy a piac csak 14,4 százalékkal nőtt egyébként. Erre is jobban fogytak a vállalat prémium modelljei, mint más régiókban, és egyre többen keresik már azokat a modelleket, amik 5G támogatással is szolgálnak.
A Samsung is meglepetést okozott Európában, csak nem pozitív értelemben véve, ugyanis a forgalma 7 százalékkal visszaesett. Nagyon úgy fest, hogy a Xiaomi már annyira erős, hogy nemcsak a Huawei kárára tud növekedni, hanem a dél-koreai riválisától is sikeresen tudja elhappolni a vásárlókat. Persze még így is 24%-os piaci részesedéssel zárt a Samsung, miután 12 millió Galaxy okostelefont eladott, de mindenképpen komoly presztízsveszteség számára a trón elveszítése.
Az Apple nagyjából szinten tudta tartani magát, minimálisan lépett előre a piaci részét tekintve, mivel 15,7%-os növekedést tudott összehozni az iPhone-okkal. Erre is leginkább az iPhone 12 széria fogyhatott igazán, mivel a Strategy Analytics elmondása alapján sok meglévő iPhone tulajdonos volt, aki ez idő alatt váltott új készülékre. Az Apple esetben az 5G lehetett az egyik érv az újabb készülékek választásakor, bár hozzátesszük, hogy erre még azért az 5G hálózatok sok országban eléggé elmaradottak.
A negyed helyen az Oppo futott be, elsősorban ugyancsak a Huawei visszaeséséből táplálkozva. Persze a BBK Electronics legsikeresebb márkájának van még hová fejlődnie Európában. 2,8 millió mobilnak az eladásáról tudott beszámolni a Strategy Analytics, amivel 5,6 százalékos részesedést hasított ki magának a képzeletbeli tortából. Az Oppo igencsak szép, 180%-os gyarapodást tudott összehozni a leszállított eszközök számában. De a növekedésben így sem ő volt a legjobb.
A Realme az, aki valósággal berobbant a második negyedévben Európába. Persze „csak” 1,9 millió okostelefont tudott eladni, de tette ezt úgy, hogy egy évvel ezelőtt, 2020 második negyedévében még csak 100 ezer körüli darabszámmal bírt. Tehát közel a húszszorosára tudta felpumpálni az eladási mutatóját egyetlen év alatt. Ha ilyen ütemben halad előre, akkor talán még az anyavállalatára, az Oppóra is veszélyt jelenthet a piaci pozíció szempontjából.
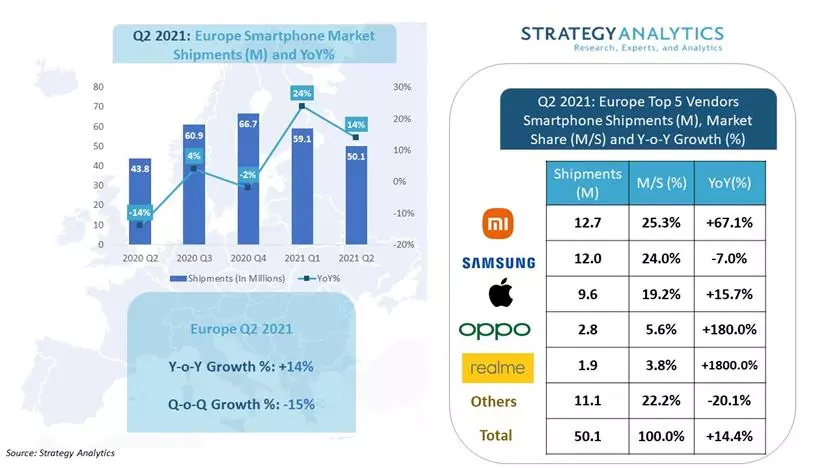
Európában érdekes módon már szinte teljesen megszűnt az érdeklődés a kisebb márkák iránt. Az első ötből kimaradt gyártóknak összesen 22,2 százalékos piaci részen kellett osztoznia, ami döbbenetesen alacsony szám. Az egy évvel korábbi adathoz képes itt több mint 20 százalékos visszaesés történt; 11,1 millió készüléket tudtak eladni a kisebb márkák.